
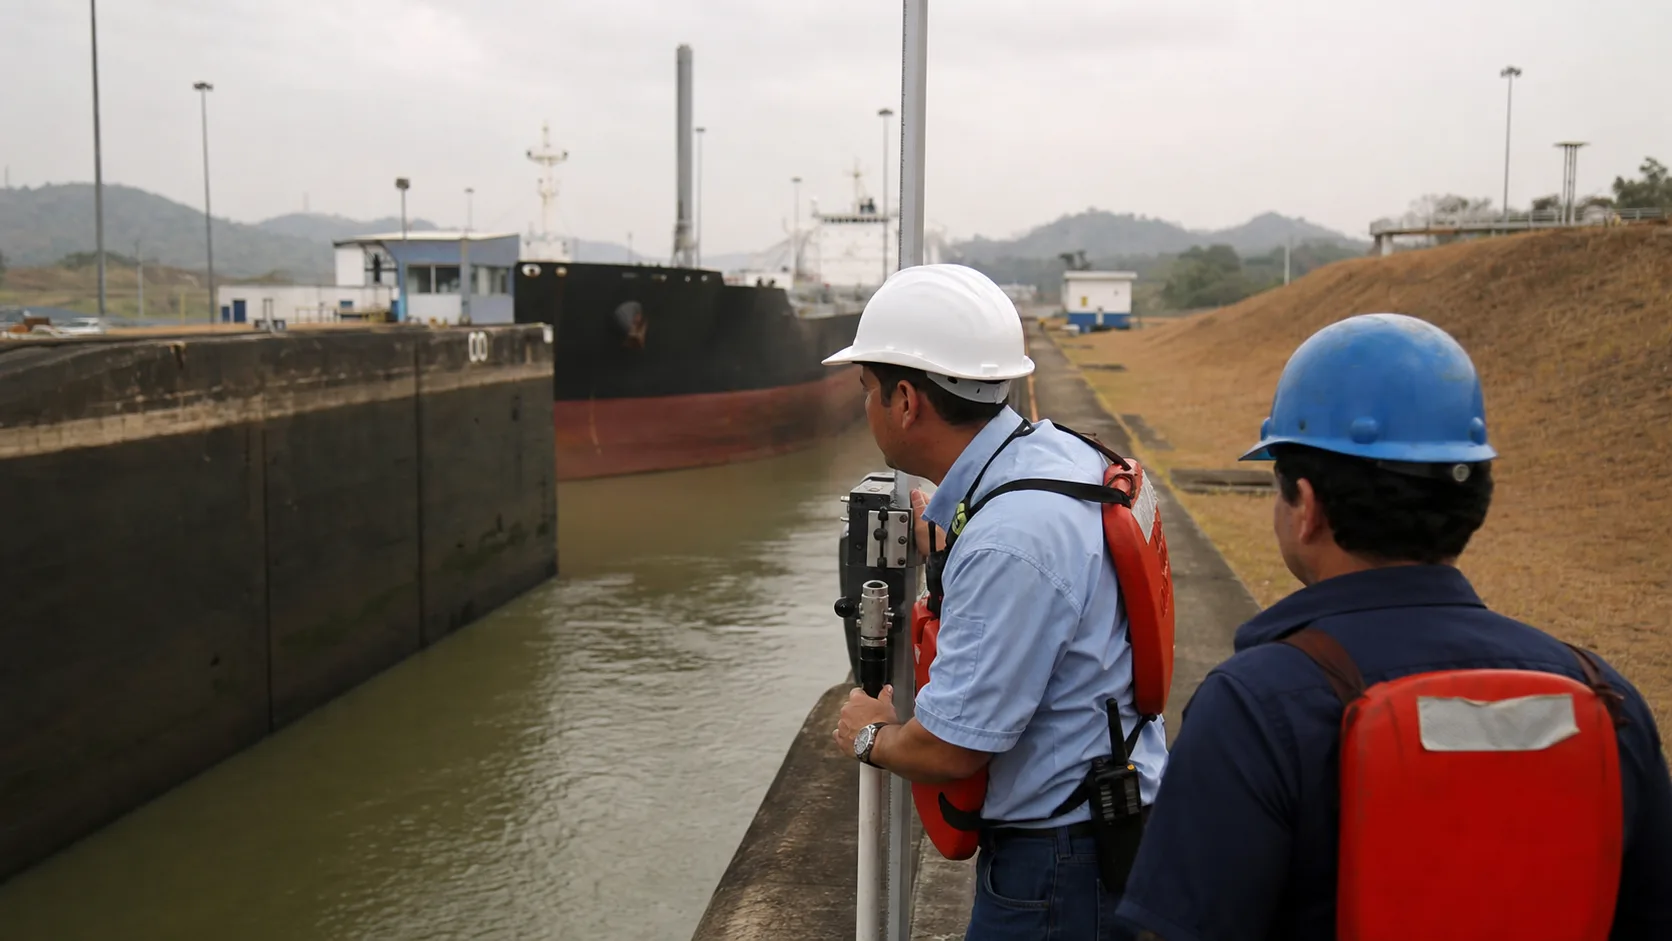
パナマ運河という世界動脈
この記事のポイント
- パナマ運河は世界の海上貿易の約5〜6%が通過する要衝
- 2023〜2024年の渇水で通航隻数を平時の3分の2に制限
- 迂回(喜望峰・スエズ)で航海日数+10〜20日の追加負担
- 気候変動の常態化で構造的な物流コスト上昇リスク
パナマ運河は1914年開通以来、大西洋と太平洋を最短で結ぶ人類の大事業です。2016年の拡張でより大型の「ネオパナマックス船」も通航可能となり、LNG・コンテナ船の基幹ルートとして機能してきました。しかし、気候変動の影響は、このインフラの前提を根底から揺るがしています。
Factパナマ運河庁(ACP)のデータによれば、運河は1隻の通航に約2億リットルの淡水を消費。水源はガトゥン湖とアラフエラ湖で、いずれも降水に依存。2023年のエルニーニョ現象で両湖の水位は過去122年で第2位の低水準を記録しました。
気候変動と水位低下
| 年 | ガトゥン湖平均水位 | 通航制限 |
|---|---|---|
| 2018年 | 約25.8m | 通常運航 |
| 2020年 | 約25.1m | 部分制限 |
| 2023年 | 約24.0m | 1日22隻→24隻に削減 |
| 2024年初 | 約23.4m | 1日24隻→18隻、吃水制限拡大 |
| 2025年末 | 約25.2m | ほぼ通常、ただし脆弱性継続 |
海運コストへの影響
各運河の処理能力比較
6%
パナマ運河の世界貿易シェア
12%
スエズ運河の世界貿易シェア
30日
喜望峰迂回での航海日数増
代替ルートの台頭
「ドライ・カナル」構想
コロンビアやメキシコが提案する鉄道・港湾組み合わせルートが再注目。コロンビアの大西洋側Cartagena→太平洋側Buenaventuraを結ぶ鉄道構想は、中国企業の関心も高く、地政学的な含みも持ちます。実現には10〜20年単位の時間が必要と見られています。
短期
喜望峰・スエズ経由への部分シフト
中期
パナマ運河水管理システムの改修(水の再利用等)
長期
北極海航路・ドライカナル等複数ルート多極化
投資家への示唆
受益セクター
- 大型コンテナ船会社(運賃上昇)
- 航空貨物(緊急品シフト)
- 代替ルート港湾インフラ関連
- 水インフラ・淡水化技術企業
逆風セクター
- 北米小売・消費財(物流コスト増)
- LNG輸出企業(運搬コスト増)
- パナマ向け投資信託
- 米国農産物輸出業者
日本企業への影響
- 日本郵船・商船三井・川崎汽船:運賃改善の受益
- 自動車:北米向け輸送の代替ルート検討
- LNG:豪州・中東優先、米国産の相対コスト上昇
- 通信・商社:サプライチェーン設計変更支援
- 海運株投資:中期の運賃変動と業績乖離を注視
シナリオ別見通し
| シナリオ | 前提 | 影響 |
|---|---|---|
| 強気 | ラニーニャ継続で水位回復 | 通航制限解除、運賃正常化 |
| 中立 | 断続的な渇水・過剰雨の反復 | 運賃ボラ拡大、迂回の部分定着 |
| 弱気 | 連続エルニーニョ化 | 航路断片化、グローバル物流再設計 |
運河は地理の奇跡だ。しかし気候は、奇跡の前提をいとも簡単に書き換えてしまう。シンガポール海運アナリスト
構造的リスク
専門家の多くは、「2023〜2024年の渇水は例外ではなく新常態」と評価。IPCC第6次報告書は中米地域の降水量変動性が大きく高まると予測しており、パナマ運河の安定運航は長期的に不確実性を増す見込みです。
参考情報
3件- World Bank Open Data (新しいタブで開く) World Bank
同じテーマの記事
地政学と為替
紅海物流リスクとインフレ再燃2026|為替・資源・市場リスク
紅海周辺の物流リスクが海運コスト、原油、欧州通貨、円相場に与える影響を整理します。制度、コスト、リスク、確認ポイントを整理します。
地政学と為替
水資源の地政学2026|水ストレスと通貨・投資の影響
気候変動で水不足が国家存亡の危機に。中東の海水淡水化、中央アジアのダム紛争、水メジャー投資、水ストレス国通貨の長期リスクを分析します。
地政学と為替
紅海海運危機2026|スエズ迂回が為替・エネルギー・物価に与える衝撃
フーシ派による紅海商船攻撃で、欧アジア間の海運コストは倍増。スエズ迂回の実態、海運株・原油・為替への影響、日本経済と投資家が備えるべき構造的変化を整理します。
地政学と為替
中東地政学リスクと原油・金・為替の関係|有事の投資戦略
中東の地政学リスクが原油、金、為替に与える影響を分析。イラン、サウジ、イスラエル情勢と投資判断の確認ポイントを解説。